Domain kostenberichte.de kaufen?
Wir ziehen mit dem Projekt
kostenberichte.de um.
Sind Sie am Kauf der Domain
kostenberichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenberichte.de kaufen?
Was ist eine Wunddokumentation?
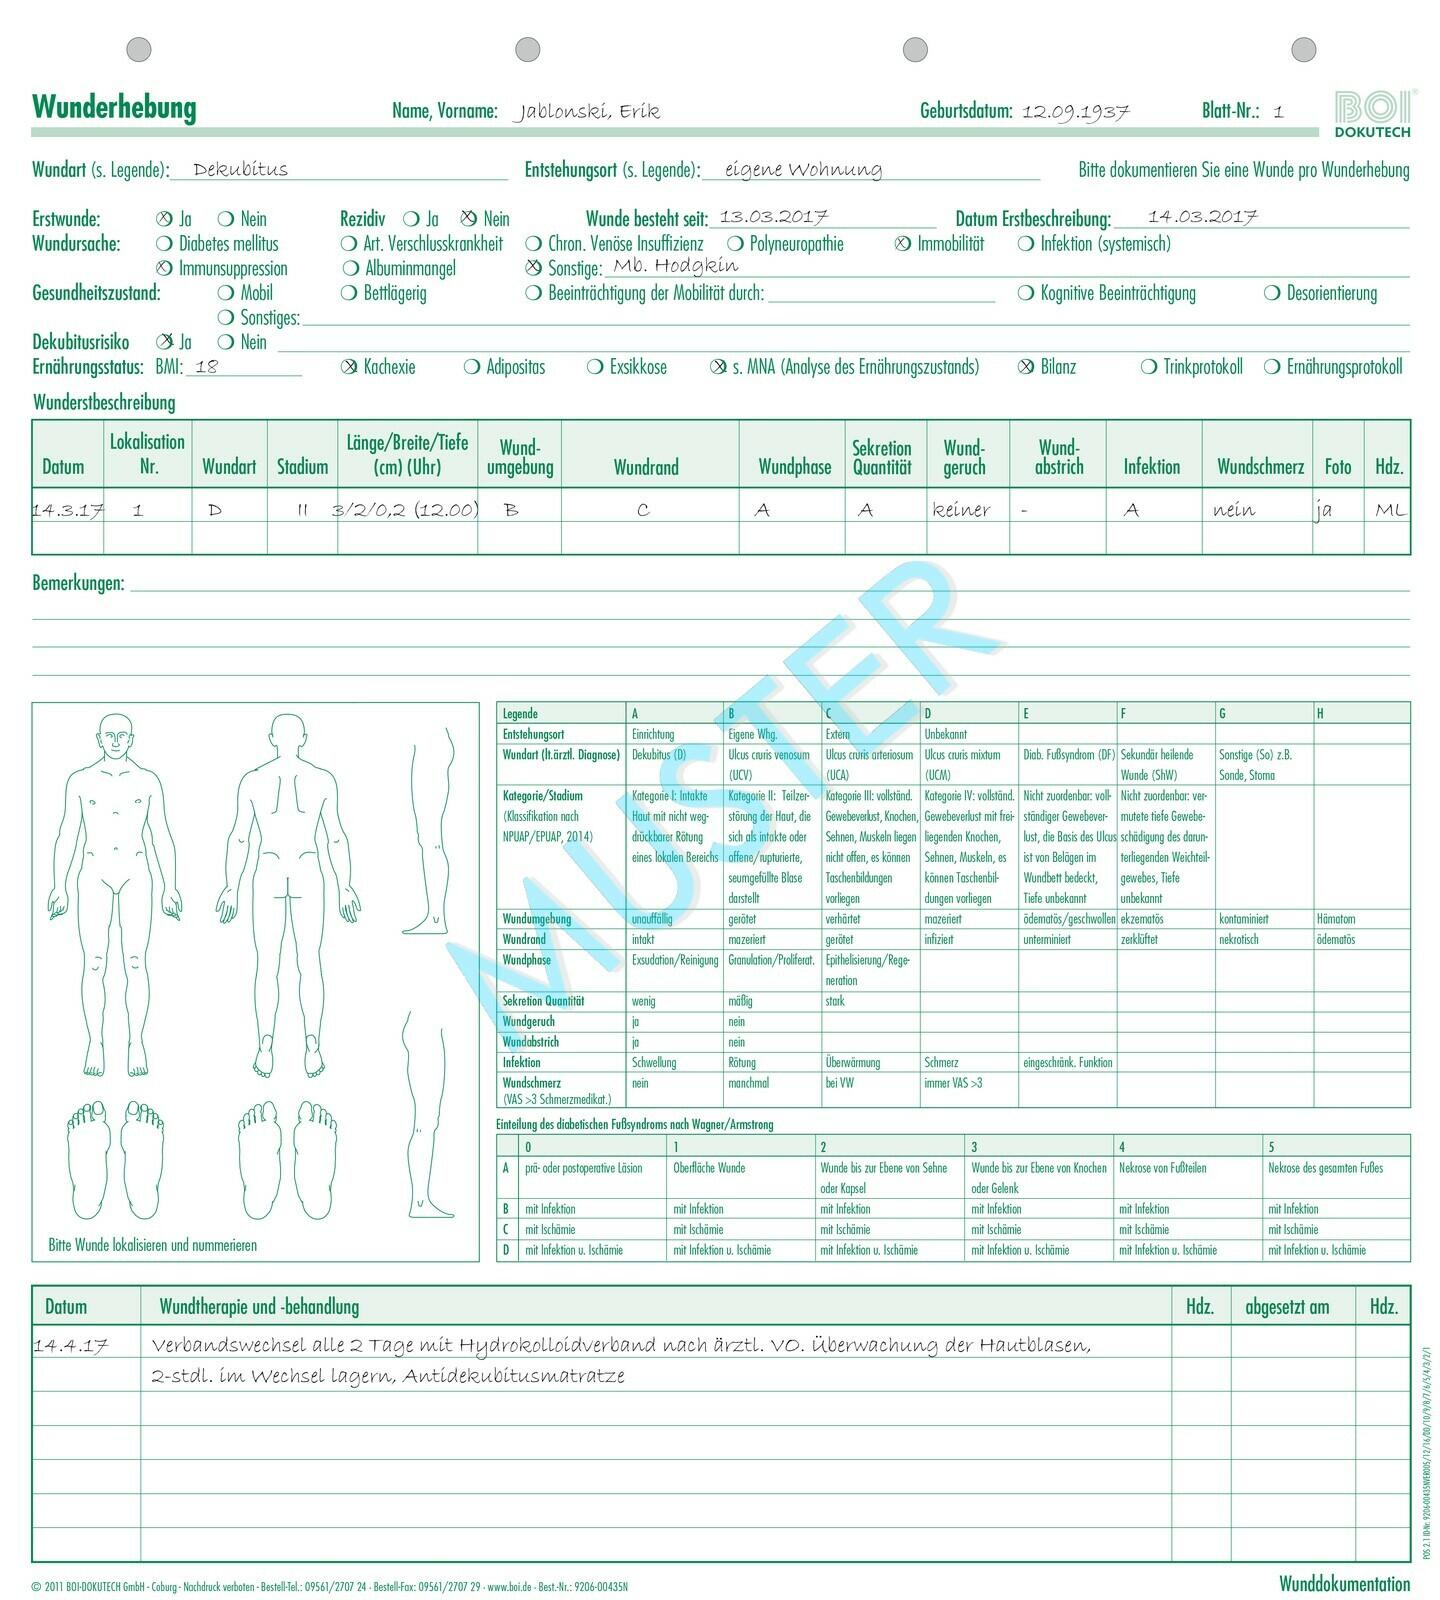
Eine Wunddokumentation ist ein wichtiger Bestandteil der Pflegedokumentation, der den Verlauf und die Behandlung von Wunden eines Patienten festhält. In der Wunddokumentation werden Informationen wie Wundgröße, Wundheilungsprozess, Wundumgebung, Art der Wundversorgung und eventuelle Komplikationen aufgezeichnet. Sie dient dazu, den Verlauf der Wundheilung zu überwachen, die Wirksamkeit der Behandlung zu beurteilen und die Pflege entsprechend anzupassen. Eine sorgfältige und genaue Wunddokumentation ist entscheidend für eine erfolgreiche Wundbehandlung und die Vermeidung von Komplikationen. **
Was sind die Grundlagen der Einnahmen-Ausgaben-Rechnung und wie kann sie zur Verwaltung der Finanzen genutzt werden?
Die Grundlagen der Einnahmen-Ausgaben-Rechnung sind die Erfassung aller Einnahmen und Ausgaben eines bestimmten Zeitraums, um einen Überblick über die finanzielle Situation zu erhalten. Sie kann zur Verwaltung der Finanzen genutzt werden, um Budgets zu planen, Ausgaben zu kontrollieren und finanzielle Entscheidungen zu treffen. Durch die regelmäßige Aktualisierung und Analyse der Einnahmen-Ausgaben-Rechnung können finanzielle Ziele besser verfolgt und langfristig erreicht werden. **


Ähnliche Suchbegriffe für Wunddokumentation-und-Wundfotografie-Grundlagen
Top-Angebote
Produkte zum Begriff Wunddokumentation-und-Wundfotografie-Grundlagen:
-
Grundlagen der Phlebologie und LymphologieGrundlagen der Phlebologie und Lymphologie , Dieses nun in der vierten, erweiterten Auflage erschienene Buch hat sich als phlebologisches Standardwerk in Klinik und Praxis bewährt. Da die Lymphologie heute in der Phlebologie eine zentrale Rolle spielt, wurde die Neuauflage "Grundlagen der Phlebologie und Lymphologie" genannt und vollständig überarbeitet. Das Buch bietet gut verständliche Informationen rund um Diagnostik und Therapie venöser und lymphatischer Erkrankungen. Anschaulich beschrieben werden die Grundlagen von Anatomie, Physiologie und Pathophysiologie des Venen- und Lymphgefäßsystems sowie die zahlreichen konservativen und operativen Behandlungsverfahren. Auch enthalten sind Kapitel zur Begutachtung und zu Notfallsituationen in Phlebologie und Lymphologie. Die einzelnen Themen wurden von erfahrenen Expertinnen und Experten aus Phlebologie und Lymphologie praxisnah bearbeitet. Das anwendungsorientierte Buch richtet sich an alle medizinischen Berufsgruppen, die sich mit venösen und lymphatischen Erkrankungen beschäftigen, und eignet sich zur Vorbereitung auf die Zusatzweiterbildung Phlebologie. Aus dem Inhalt: ¿ Anatomie des Venen- und Lymphgefäßsystems ¿ Klinisches Bild der Venen- und Lymphgefäßkrankheiten ¿ Physiologie, Pathophysiologie und Diagnostik ¿ Therapie in Phlebologie und Lymphologie, z.¿B. - Physikalische Maßnahmen & Kompressionstherapie - Behandlung der venösen Thromboembolie - Varizenausschaltende Maßnahmen - Therapie des Ulcus cruris - Operative Therapie des Lymphödems & Liposuktion des Lipödems ¿ Notfallsituationen in Phlebologie und Lymphologie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 4., erweiterte und vollständig überarbeitete Auflage, Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Rabe, Eberhard, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4., erweiterte und vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: Mit 272 Abbildungen und 74 Tabellen, Keyword: Komplexe Physikalische Entstauungstherapie; Kompressionstherapie; Krampfadern; Lipödem; Lymphologie; Lymphödem; Manuelle Lymphdrainage; Phlebologie; Ulcus cruris venosum; Varikose; Varikose-Therapie; Wundbehandlung, Fachschema: Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Klinische und Innere Medizin, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: WPV, Verlag: WPV, Verlag: WPV. Wirtschafts- und Praxisverlag GmbH, Produktverfügbarkeit: 02, Länge: 240, Breite: 145, Höhe: 19, Gewicht: 762, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie können Einzahlungen, Auszahlungen, Einnahmen, Ausgaben, Erträge und Aufwand dargestellt werden?
Einzahlungen und Auszahlungen können in einer Finanzübersicht oder einem Kontoauszug dargestellt werden, der die Geldbewegungen eines Unternehmens oder einer Person zeigt. Einnahmen und Ausgaben können in einer Gewinn- und Verlustrechnung aufgeführt werden, die die Einnahmen und Ausgaben eines bestimmten Zeitraums gegenüberstellt. Erträge und Aufwand können in der Gewinn- und Verlustrechnung oder in der Bilanz eines Unternehmens ausgewiesen werden, um den finanziellen Erfolg und die finanzielle Situation des Unternehmens darzustellen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **


Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff Wunddokumentation-und-Wundfotografie-Grundlagen:
-
Diplomica Wunddokumentation und Wundfotografie: Grundlagen und praktische Umsetzung (Deutsch, Softcover, Christian Reinboth) (7260400)Diplomica Wunddokumentation und Wundfotografie: Grundlagen und praktische Umsetzung (Deutsch, Softcover, Christian Reinboth) (7260400)39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wunddokumentation und Wundfotografie: Grundlagen und praktische Umsetzung, Taschenbuch von Christian Reinboth, Diplomica Verlag GmbH,Wunddokumentation Und Wundfotografie: Grundlagen Und Praktische Umsetzung, Taschenbuch Von Christian Reinboth, Diplomica Verlag Gmbh, 978-3-8428-9798-4, Seitenanzahl: 8039,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Phlebologie und LymphologieGrundlagen der Phlebologie und Lymphologie , Dieses nun in der vierten, erweiterten Auflage erschienene Buch hat sich als phlebologisches Standardwerk in Klinik und Praxis bewährt. Da die Lymphologie heute in der Phlebologie eine zentrale Rolle spielt, wurde die Neuauflage "Grundlagen der Phlebologie und Lymphologie" genannt und vollständig überarbeitet. Das Buch bietet gut verständliche Informationen rund um Diagnostik und Therapie venöser und lymphatischer Erkrankungen. Anschaulich beschrieben werden die Grundlagen von Anatomie, Physiologie und Pathophysiologie des Venen- und Lymphgefäßsystems sowie die zahlreichen konservativen und operativen Behandlungsverfahren. Auch enthalten sind Kapitel zur Begutachtung und zu Notfallsituationen in Phlebologie und Lymphologie. Die einzelnen Themen wurden von erfahrenen Expertinnen und Experten aus Phlebologie und Lymphologie praxisnah bearbeitet. Das anwendungsorientierte Buch richtet sich an alle medizinischen Berufsgruppen, die sich mit venösen und lymphatischen Erkrankungen beschäftigen, und eignet sich zur Vorbereitung auf die Zusatzweiterbildung Phlebologie. Aus dem Inhalt: ¿ Anatomie des Venen- und Lymphgefäßsystems ¿ Klinisches Bild der Venen- und Lymphgefäßkrankheiten ¿ Physiologie, Pathophysiologie und Diagnostik ¿ Therapie in Phlebologie und Lymphologie, z.¿B. - Physikalische Maßnahmen & Kompressionstherapie - Behandlung der venösen Thromboembolie - Varizenausschaltende Maßnahmen - Therapie des Ulcus cruris - Operative Therapie des Lymphödems & Liposuktion des Lipödems ¿ Notfallsituationen in Phlebologie und Lymphologie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 4., erweiterte und vollständig überarbeitete Auflage, Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Rabe, Eberhard, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4., erweiterte und vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: Mit 272 Abbildungen und 74 Tabellen, Keyword: Komplexe Physikalische Entstauungstherapie; Kompressionstherapie; Krampfadern; Lipödem; Lymphologie; Lymphödem; Manuelle Lymphdrainage; Phlebologie; Ulcus cruris venosum; Varikose; Varikose-Therapie; Wundbehandlung, Fachschema: Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Klinische und Innere Medizin, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: WPV, Verlag: WPV, Verlag: WPV. Wirtschafts- und Praxisverlag GmbH, Produktverfügbarkeit: 02, Länge: 240, Breite: 145, Höhe: 19, Gewicht: 762, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Wunddokumentation?
Eine Wunddokumentation ist ein wichtiger Bestandteil der Pflegedokumentation, der den Verlauf und die Behandlung von Wunden eines Patienten festhält. In der Wunddokumentation werden Informationen wie Wundgröße, Wundheilungsprozess, Wundumgebung, Art der Wundversorgung und eventuelle Komplikationen aufgezeichnet. Sie dient dazu, den Verlauf der Wundheilung zu überwachen, die Wirksamkeit der Behandlung zu beurteilen und die Pflege entsprechend anzupassen. Eine sorgfältige und genaue Wunddokumentation ist entscheidend für eine erfolgreiche Wundbehandlung und die Vermeidung von Komplikationen. **
-
Was sind die Grundlagen der Einnahmen-Ausgaben-Rechnung und wie kann sie zur Verwaltung der Finanzen genutzt werden?
Die Grundlagen der Einnahmen-Ausgaben-Rechnung sind die Erfassung aller Einnahmen und Ausgaben eines bestimmten Zeitraums, um einen Überblick über die finanzielle Situation zu erhalten. Sie kann zur Verwaltung der Finanzen genutzt werden, um Budgets zu planen, Ausgaben zu kontrollieren und finanzielle Entscheidungen zu treffen. Durch die regelmäßige Aktualisierung und Analyse der Einnahmen-Ausgaben-Rechnung können finanzielle Ziele besser verfolgt und langfristig erreicht werden. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie können Einzahlungen, Auszahlungen, Einnahmen, Ausgaben, Erträge und Aufwand dargestellt werden?
Einzahlungen und Auszahlungen können in einer Finanzübersicht oder einem Kontoauszug dargestellt werden, der die Geldbewegungen eines Unternehmens oder einer Person zeigt. Einnahmen und Ausgaben können in einer Gewinn- und Verlustrechnung aufgeführt werden, die die Einnahmen und Ausgaben eines bestimmten Zeitraums gegenüberstellt. Erträge und Aufwand können in der Gewinn- und Verlustrechnung oder in der Bilanz eines Unternehmens ausgewiesen werden, um den finanziellen Erfolg und die finanzielle Situation des Unternehmens darzustellen. **
Ähnliche Suchbegriffe für Wunddokumentation-und-Wundfotografie-Grundlagen
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.